Bab makanan halal, ramai orang Islam memang sangat teliti. Pergi restoran, cari logo halal. Beli produk, tengok label. Kalau ragu-ragu, terus letak balik.
Tapi bila masuk bab duit, simpanan, pelaburan, insurans, pinjaman, dan perancangan harta, tiba-tiba ramai jadi longgar. Seolah-olah halal haram hanya penting pada apa yang masuk mulut, bukan pada apa yang masuk akaun bank.
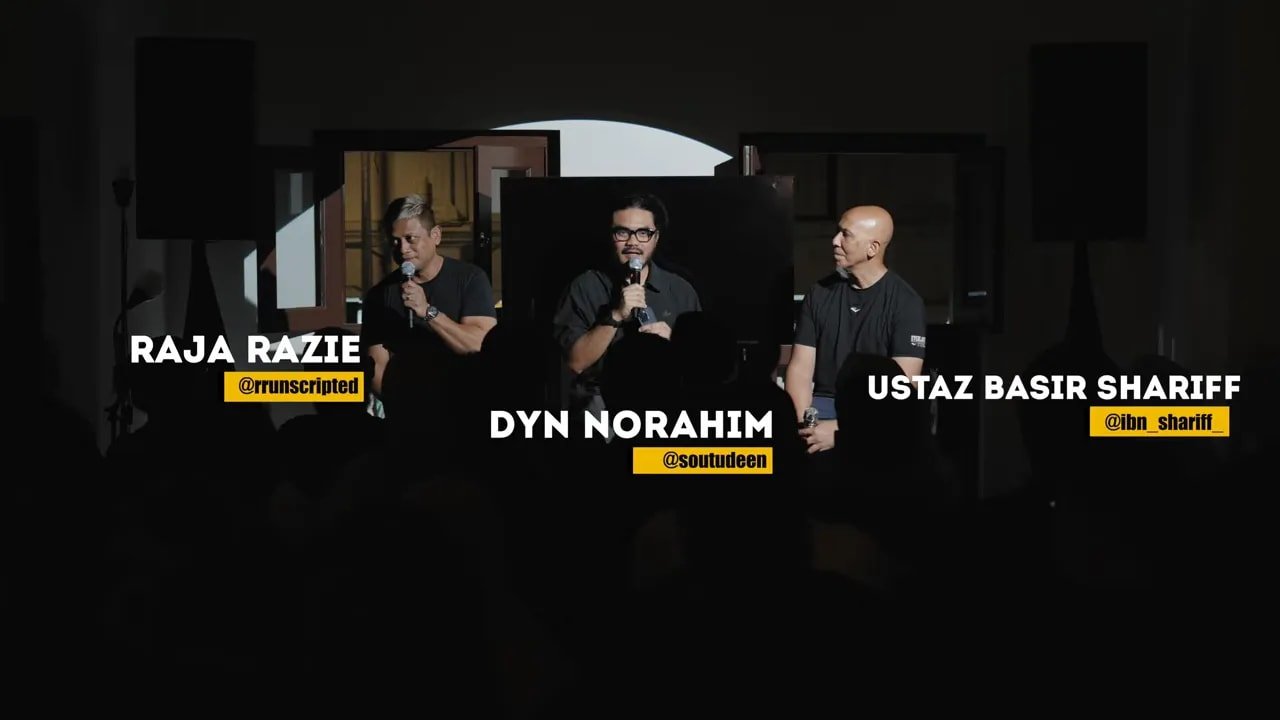
Dalam sesi kali ini, saya bawakan perbualan bersama Ustaz Mizi Wahid tentang satu persoalan yang sangat dekat dengan hidup kita: kalau kita begitu berhati-hati tentang makanan halal, kenapa tidak dengan pengurusan kekayaan?
Jadual Kandungan
- Soal halal bukan setakat pada makanan
- Niat baik sahaja tak cukup
- Apa sebenarnya takaful?
- Bila alternatif belum ada, bagaimana hukumnya?
- Gambling, lucky draw, blind box dan gray area yang orang selalu keliru
- Kalau saya tak berjudi, tapi saya bantu operasi perjudian, macam mana?
- Macam mana nak yakin dengan produk kewangan Islam?
- Forex trading halal atau tidak?
- Kenapa orang masih lambat beralih kepada pengurusan kewangan Islam?
- Mula sekarang, jangan tunggu sempurna
- Penutup: halal itu menyeluruh, bukan terpilih
Soal halal bukan setakat pada makanan
Kenapa orang sangat peka tentang halal food, tapi kurang peka tentang halal dalam urusan kewangan?
Itulah realiti yang kita nampak setiap hari. Makanan itu sangat visual. Kita boleh nampak logo, sijil, jenama, premis, dapur, pembungkusan. Semuanya jelas di depan mata.
Tetapi kewangan tidak begitu. Kita masuk bank, kita tak nampak “logo halal” pada setiap produk. Kita tandatangan polisi, buka akaun, melabur dalam sesuatu instrumen, tapi unsur-unsur di belakang tabir seperti riba, gharar, kontrak, struktur keuntungan, dan cara dana dilaburkan, semuanya tidak begitu ketara.
Sebab itu ramai orang rasa ia kurang penting. Padahal hakikatnya, duit menyentuh hampir semua urusan hidup. Nak beli makanan perlukan duit. Nak beli rumah perlukan duit. Nak sara keluarga perlukan duit. Nak hidup tenang pun banyak bergantung pada bagaimana kita urus sumber rezeki itu.
Adakah kekayaan dan pendapatan sama pentingnya dengan makanan halal?
Ya, sama penting. Malah ia saling berkait.
Kita selalu cakap kita nak yang masuk ke dalam badan itu berkat. Kita nak makanan yang halal, bersih, baik. Tapi pada masa yang sama, kita juga perlu pastikan apa yang membiayai makanan itu juga datang daripada sumber yang baik.
Kalau pendapatan, simpanan, atau pertumbuhan harta dibina atas perkara yang syubhah atau tidak patuh syariah, kesannya bukan hanya pada diri sendiri. Ia melimpah kepada pasangan, anak-anak, ibu bapa, dan seluruh isi rumah.
Dalam bahasa mudah, bila kita jaga income dan spending dengan betul, kita sedang menjemput barakah. Orang bukan Islam mungkin panggil ia peace of mind. Kita panggil ia keberkatan. Hasilnya bukan semestinya terus nampak dalam bentuk angka yang besar, tetapi terasa dalam hidup: kurang resah, lebih tenang, lebih yakin, lebih ringan jiwa.
Dan akhirnya, kita semua akan dipersoalkan. Bukan hanya berapa banyak yang kita kumpul, tetapi juga dari mana ia datang dan ke mana ia dibelanjakan.
Niat baik sahaja tak cukup
Kalau niat saya baik, adakah itu sudah memadai walaupun instrumen yang digunakan tidak patuh syariah?
Ini antara soalan paling penting dalam hidup beragama.
Ambil contoh seorang anak muda, baru mula bekerja. Dia mahu jadi bertanggungjawab. Dia mahu lindungi dirinya dan ibu bapanya. Lalu seorang ejen mencadangkan polisi insurans hayat. Dia pun setuju sebab niatnya baik. Dia mahu jaga keluarga.
Beberapa tahun kemudian, dia baru tahu bahawa polisi itu dilaburkan dalam instrumen konvensional yang mengandungi unsur tidak patuh syariah seperti riba dan gharar.
Jadi persoalannya, adakah niat yang baik itu menghalalkan cara?
Jawapannya tidak. Dalam Islam, niat memang sangat penting. Malah semua amalan dinilai berdasarkan niat. Tetapi niat yang baik tidak menjadikan cara yang salah itu automatik menjadi harus.
Matlamat yang baik tetap perlu dicapai melalui jalan yang halal.
Ini prinsip besar yang kadang-kadang orang susah nak terima. Sebab manusia memang cenderung untuk mempertahankan pilihan yang sudah dibuat. Kita rasa, “Aku buat benda ni untuk keluarga, jadi takkan salah.” Tetapi agama mengajar kita supaya bukan sekadar bertanya kenapa kita buat sesuatu, tetapi juga bagaimana kita buat sesuatu.

Jadi apa yang patut dibuat kalau baru sedar produk kewangan yang kita ambil dulu bermasalah?
Pertama, jangan panik. Kedua, jangan juga buat tak tahu.
Ada situasi di mana dahulu pilihan patuh syariah memang sangat terhad atau belum tersedia. Dalam keadaan seperti itu, keputusan yang dibuat mungkin lahir daripada keperluan dan keterbatasan pilihan semasa.
Tetapi bila sekarang sudah ada alternatif yang lebih baik, lebih patuh syariah, dan lebih jelas strukturnya, maka kita tidak boleh sekadar berkata, “Saya dah mula dengan yang ini, jadi biarlah macam ni sampai habis.”
Itu bukan sikap yang bertanggungjawab.
Yang lebih bijak ialah ambil langkah beransur-ansur. Nilai semula keadaan kewangan. Tengok perlindungan sedia ada. Semak keadaan kesihatan. Fahami proses underwriting. Sebab realitinya, seseorang yang membeli polisi 10 atau 20 tahun lalu mungkin tidak lagi layak dapat perlindungan yang sama hari ini.
Maksudnya, perubahan perlu dibuat dengan ilmu dan strategi, bukan secara melulu.
- Semak semula tujuan asal anda ambil produk itu
- Bandingkan dengan pilihan takaful atau instrumen patuh syariah yang ada sekarang
- Dapatkan nasihat daripada pihak yang faham syariah dan teknikal produk
- Beralih secara berperingkat jika itu pilihan terbaik untuk situasi anda
Apa sebenarnya takaful?
Ramai sebut takaful, tapi apa maksud sebenar takaful?
Secara ringkas, takaful bermaksud perlindungan bersama. Ia berasaskan konsep saling membantu antara peserta.
Kalau nak sebut dengan bahasa mudah, ia seperti satu sistem di mana ramai peserta menyumbang ke dalam satu dana bersama. Bila ada peserta yang ditimpa musibah seperti sakit, kemalangan, atau kematian, dana itu digunakan untuk membantu peserta tersebut.
Itu beza asasnya dengan insurans konvensional.
Apa beza utama antara takaful dan insurans konvensional?
Kedua-duanya ada tujuan yang sama, iaitu memberi perlindungan apabila berlaku sesuatu yang tidak diingini dalam hidup.
Tetapi beza besarnya terletak pada struktur kontrak.
Dalam insurans konvensional, peserta memindahkan risiko kepada syarikat insurans. Dalam takaful pula, peserta berkongsi risiko sesama mereka. Dana itu secara asasnya milik peserta, dan operator takaful bertindak sebagai pengurus yang mengendalikan pentadbiran, tuntutan, dan operasi dengan bayaran fi perkhidmatan.
Kalau ada lebihan atau keuntungan tertentu dalam struktur yang dibenarkan, peserta juga boleh berkongsi manfaat itu, bergantung pada model takaful yang digunakan.

Jadi bila orang tanya, “Takaful ni sama je ke macam insurans biasa, cuma tukar nama?” jawapannya tidak. Matlamat mungkin nampak serupa, tetapi kontrak dan falsafahnya berbeza.
Bila alternatif belum ada, bagaimana hukumnya?
Bagaimana kalau seseorang beli insurans konvensional pada masa dahulu sebab masa itu belum ada pilihan takaful yang sesuai?
Ini perlu dilihat secara adil dan konteksual.
Kalau pada ketika itu seseorang benar-benar memerlukan perlindungan, sudah dinilai keperluannya, dan pada masa tersebut pilihan patuh syariah memang belum ada atau terlalu terhad, maka keadaan itu berbeza daripada situasi hari ini.
Sebab itu jangan terlalu cepat menghukum diri sendiri atau orang lain tanpa melihat konteks masa, pilihan yang wujud ketika itu, dan tahap keperluan.
Namun apabila hari ini sudah ada pilihan yang lebih baik, maka tanggungjawab kita ialah menilai semula dan bergerak ke arah yang lebih patuh syariah sejauh mana yang termampu.
Konsep ini sangat penting dalam agama: perubahan ke arah yang baik kadang-kadang berlaku secara tadarruj, iaitu beransur-ansur.
Gambling, lucky draw, blind box dan gray area yang orang selalu keliru
Apa sebenarnya maksud gambling dari sudut yang mudah difahami?
Gambling atau maysir biasanya melibatkan beberapa unsur penting:
- Anda letak duit dalam sesuatu yang hasilnya sangat bergantung pada nasib atau spekulasi semata-mata
- Anda tidak benar-benar tahu apa yang anda akan dapat
- Ada unsur zero-sum game, iaitu seseorang menang atas kerugian orang lain
Kalau kita letak duit dan berharap semata-mata pada nasib untuk dapat pulangan luar biasa, itu sudah menghampiri sifat perjudian.
Sebab itu isu seperti blind box, permainan nasib, atau sesetengah mekanisme hadiah perlu diteliti.

Kalau lucky draw, boleh ke tidak?
Jawapannya bergantung pada niat dan struktur.
Kalau anda pergi makan, beli barang keperluan, hadir acara syarikat, kemudian kebetulan ada lucky draw percuma dan anda menang hadiah, itu berbeza. Anda tidak meletakkan wang dengan niat untuk menang hadiah tersebut.
Tetapi kalau anda keluarkan duit khas untuk menyertai sesuatu cabutan kerana berharap dapat hadiah atau wang, di situlah masalah mula timbul. Tujuan meletakkan wang itu sendiri sudah tertarik kepada unsur perjudian.
Ringkasnya:
- Boleh jadi harus jika tiada bayaran khusus untuk menyertai cabutan dan hadiah itu datang secara sampingan
- Jadi bermasalah jika anda membayar demi peluang menang
Bagaimana pula dengan claw machine atau permainan seumpamanya?
Ini antara contoh yang selalu buat orang ketawa, tapi sebenarnya memang ada perbahasannya.
Ada ulama yang melihatnya dari sudut hiburan ringan jika niatnya hanya bermain dan berseronok. Tetapi ada juga yang lebih cenderung untuk mengatakan lebih baik dijauhi kerana barang itu sebenarnya boleh dibeli terus tanpa perlu melalui mekanisme yang bergantung pada nasib, kemahiran minimum, dan sistem mesin yang selalunya memang direka memihak kepada pihak pengendali.
Kalau dah tahu “claw” itu longgar dan peluang menangnya sengaja dibuat tipis, maka memang patut berhati-hati.
Kalau pertandingan sukan ada hadiah, adakah itu juga gambling?
Tidak semestinya.
Contohnya, Team A lawan Team B, dan ada hadiah untuk pemenang. Itu bukan judi jika hadiah tersebut datang daripada penaja luar dan bukan daripada yuran yang dikumpulkan daripada peserta untuk dimenangkan semula.
Di sini nampak satu kaedah penting: sumber hadiah itu sangat penting.
Kalau saya tak berjudi, tapi saya bantu operasi perjudian, macam mana?
Contohnya ada orang tak main judi, tapi dia jadi tukang kira duit atau urus permainan. Itu kira salah juga?
Ya, itu juga bermasalah.
Dalam Islam, bukan hanya pelaku utama yang dipandang, tetapi juga semua pihak yang terlibat membantu, menyokong, memudahkan, atau mengambil manfaat daripada aktiviti yang haram.
Sebab itu prinsip ini bukan hanya terpakai pada judi, tetapi juga pada perkara lain seperti arak. Yang memproses, yang membawa, yang menjual, yang menghidang, yang membeli, semuanya berkongsi dosa penglibatan.
Jadi dalam urusan duit pun sama. Kalau seseorang mengurus, melabur, atau memutarkan wang dalam saluran yang tidak patuh syariah, penglibatan itu tidak boleh dipandang ringan.
Macam mana nak yakin dengan produk kewangan Islam?
Ramai orang masih ragu-ragu. Mereka rasa Islamic finance ini cuma nama lain untuk benda yang sama. Apa jawapannya?
Rasa ragu itu normal. Bila kita tak tahu, kita memang akan tertanya-tanya.
Tetapi dalam Islam, bila kita ada syak atau kurang faham, kita disuruh bertanya kepada orang yang ahli. Jangan simpan sangkaan sendiri lalu terus menolak semuanya.
Bagi produk kewangan Islam yang sah dan tersusun, biasanya ada beberapa lapisan semakan yang ketat:
- Governance atau tadbir urus
- Due diligence dan semakan risiko
- Kelulusan operasi dan kelestarian produk
- Shariah oversight oleh jawatankuasa atau penasihat syariah
Ada produk yang bukan sekadar disemak oleh seorang penasihat, tetapi dipantau oleh beberapa lapisan jawatankuasa syariah, termasuk pakar akademik, profesor, doktor, dan veteran industri.
Mereka meneliti struktur kontrak, aliran dana, bentuk fi, cara pelaburan dibuat, dan semua unsur yang boleh menjejaskan pematuhan syariah.
Jadi bila satu produk itu telah melalui proses semakan yang sangat mendalam, kita sepatutnya mengambil kira autoriti ilmu tersebut, bukan terus menolaknya dengan prasangka semata-mata.
Adakah Islamic finance lebih selamat atau lebih meyakinkan dari sudut pengurusan risiko?
Apa yang menarik, ada satu lapisan tambahan dalam kewangan Islam iaitu penapisan syariah itu sendiri.
Contohnya, syarikat yang patuh syariah biasanya lebih terkawal dari sudut hutang berasaskan riba. Ini bermakna dalam sesetengah keadaan, ia boleh membawa disiplin tambahan dari segi struktur kewangan syarikat.
Maksudnya bukan semua pelaburan patuh syariah terus pasti untung, tidak. Risiko tetap wujud. Tetapi ada lapisan penilaian tambahan yang memberi lebih keyakinan bahawa produk itu bukan sahaja diteliti dari sudut komersial, tetapi juga dari sudut prinsip.
Forex trading halal atau tidak?
Bab forex ni ramai keliru. Apa sebenarnya yang dibenarkan dan apa yang tidak?
Dalam pertukaran mata wang, konsep asas yang dibenarkan ialah spot exchange. Maksudnya pertukaran berlaku secara terus dan nyata. Tukar duit Singapura ke ringgit, atau dolar Amerika ke dolar Singapura secara spot, itu dibenarkan.
Masalah besar dalam forex trading moden ialah kebanyakannya tidak berlaku secara spot yang sebenar. Sebaliknya ia melibatkan:
- Leverage atau pinjaman berganda
- Kedudukan dagangan yang tidak benar-benar dimiliki secara langsung
- Unsur faedah atau caj berkaitan pinjaman
Bila leverage masuk, anda sebenarnya meminjam untuk membesarkan posisi dagangan. Dan pinjaman itu selalunya datang bersama unsur interest. Di situlah riba masuk.

Sebab itu majoriti sarjana kewangan Islam melihat bentuk forex trading yang biasa diamalkan hari ini sebagai tidak patuh syariah.
Ada pihak mendakwa mereka menawarkan “Shariah compliant broker”. Dalam hal ini, jangan berhenti pada label. Kena tanya lagi:
- Siapa jawatankuasa syariahnya?
- Apa fatwa atau resolusi yang digunakan?
- Bagaimana mereka memastikan tiada leverage berfaedah?
- Adakah transaksi benar-benar berlaku secara spot?
Kalau semua pagar syariah itu benar-benar wujud dan disahkan oleh badan yang berautoriti, maka itu satu perbincangan lain. Tetapi kalau sekadar label pemasaran, itu tidak memadai.
Kenapa orang masih lambat beralih kepada pengurusan kewangan Islam?
Kalau semua ini jelas, kenapa ramai masih bertangguh?
Satu perkataan: convenience.
Ramai orang sebenarnya tahu tentang perbankan Islam, takaful, pelaburan patuh syariah, dan pengurusan harta Islam. Tetapi mereka rasa malas nak semak, malas nak tukar, malas nak belajar semula.
Bukan sebab terlalu susah pun. Selalunya servis yang ditawarkan juga hampir sama dari sudut fungsi. Yang membezakan hanyalah kesediaan kita untuk mengambil langkah pertama.
Dan kadang-kadang, kita lebih mudah buat keputusan tentang perkara kecil berbanding perkara besar. Beli telefon berjam-jam baca review. Beli kasut pun banding harga sana sini. Tapi bila bab polisi perlindungan, pelaburan puluhan ribu, atau perancangan harta untuk keluarga, kita buat sambil lalu.
Itu yang patut diubah.
Mula sekarang, jangan tunggu sempurna
Kalau seseorang rasa dia dah lambat, apa nasihat paling penting?
Mulakan sekarang.
Itu sahaja.
Kalau nak mula melabur, mula sekarang. Kalau nak cari perlindungan untuk keluarga, mula sekarang. Kalau nak susun simpanan, hibah, pewarisan, atau pengurusan harta, mula sekarang.
Lagi awal kita mula, lagi besar ruang untuk betulkan silap, bina asas yang baik, dan buat keputusan dengan tenang.
Dan kalau belum ada duit besar untuk diuruskan pun, masih ada satu benda yang semua orang boleh mula laburkan hari ini: ilmu.
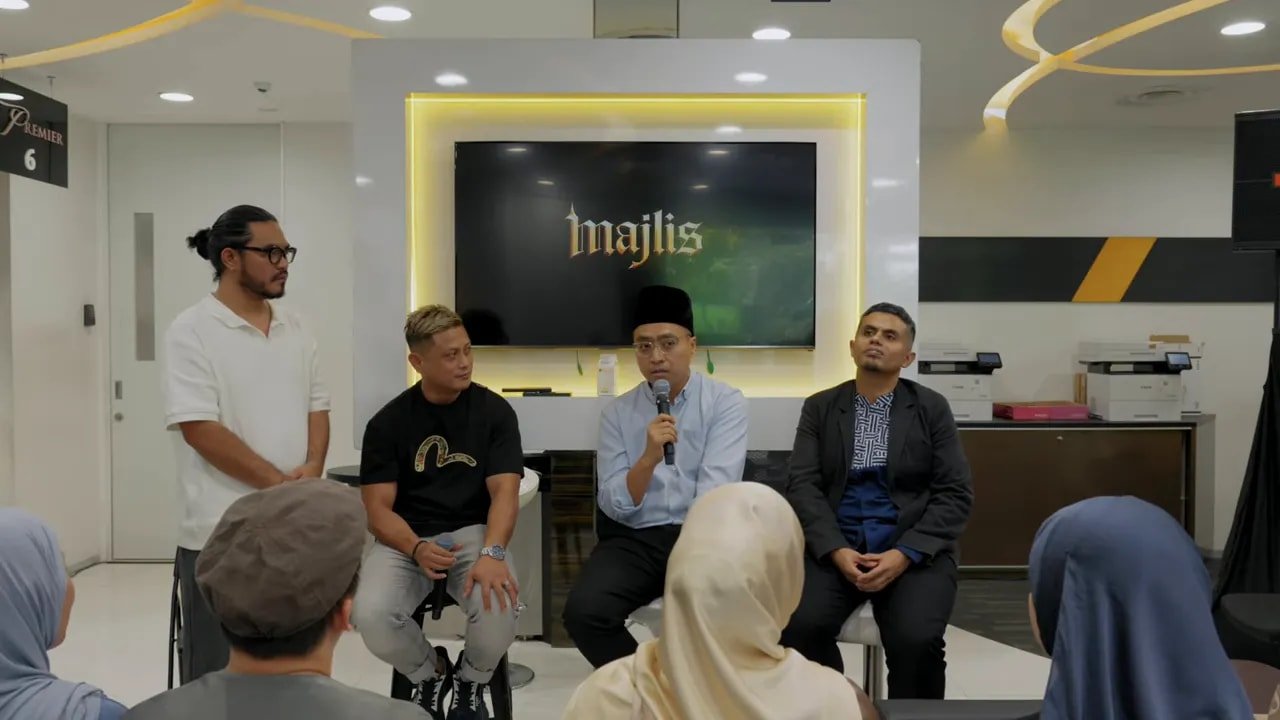
Cari ilmu. Hadir majlis. Tanya soalan. Semak dengan pakar. Guna teknologi untuk belajar, tetapi jangan berhenti pada carian ringkas sahaja. Maklumat hari ini mudah didapati, tetapi tetap perlu disemak semula dengan orang yang tahu. Kadang-kadang AI pun boleh silap. Jadi usaha mesti datang bersama verifikasi.
Akhirnya, matlamat kita bukan sekadar “cukup duit”. Matlamat kita ialah ada keyakinan bahawa keputusan besar yang kita buat untuk hidup dan keluarga dibuat atas dasar ilmu, tanggungjawab, dan keberkatan.
Penutup: halal itu menyeluruh, bukan terpilih
Kita tak boleh pilih-pilih bab halal hanya pada yang mudah nampak.
Kalau kita sanggup berhenti lama di depan rak makanan untuk semak logo halal, kita juga patut sanggup luangkan masa untuk semak akaun kita, polisi kita, pelaburan kita, cara kita berkembang, dan cara kita melindungi orang yang kita sayang.
Kerana duit bukan sekadar alat beli barang. Duit ialah amanah. Dan bagaimana ia diperoleh, diurus, dilindungi, dan diwariskan akan memberi kesan besar kepada hidup kita dunia akhirat.
Jadi soalan yang patut kita bawa pulang bukan sekadar “Makanan aku halal tak?” tetapi juga:
Wealth aku halal tak?
Disclaimer: Artikel ini dihasilkan oleh AI daripada video YouTube yang disertakan. Walaupun kami berusaha menyediakan maklumat yang tepat, kami tidak bertanggungjawab atas sebarang kesilapan atau kekurangan. Pembaca digalakkan menonton video YouTube yang disertakan untuk mendapatkan manfaat penuh daripada kandungan ini.